美东11月16日盘前,百度发布了三季报。Q3业绩有好有坏,整体看符合市场预期,说明财报前交流得相对充分。一句话,依旧在吃算力红利,但每多赚的一分算力钱,又被砸进了新增基建和大模型的投入中。
而作为全村唯一希望的昆仑芯,分拆上市的进展才是投资人最关心的地方。具体来看(只关注百度核心,不包括爱奇艺):
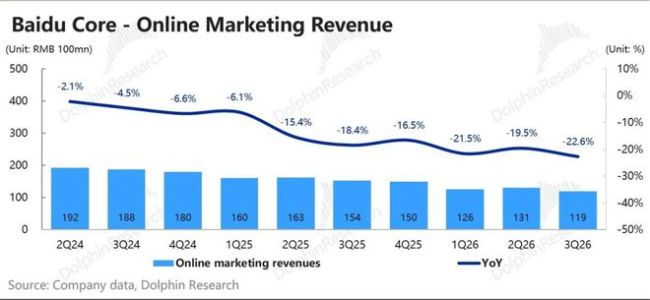
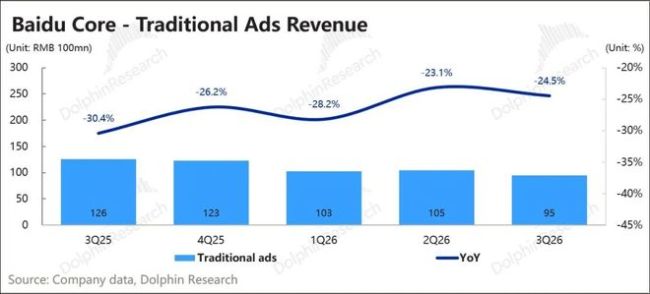
1.广告仍然很差:源于宏观和AI的“双杀”。
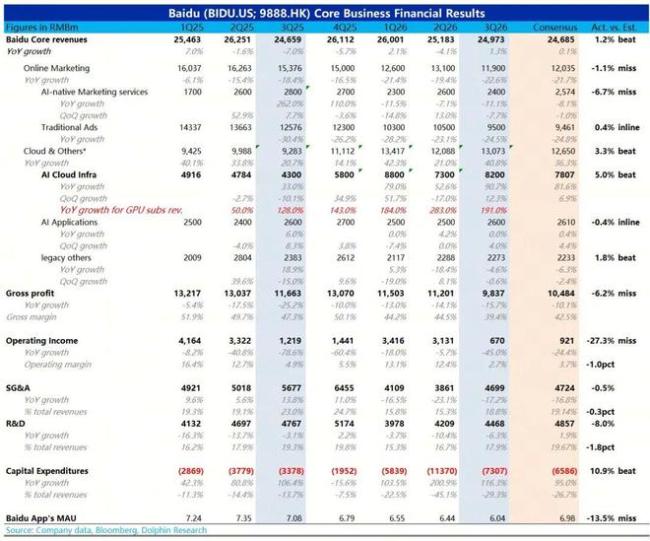
Q3原口径下整体广告收入下滑23%,环比恶化。其中传统搜索下滑25%,AI原生营销也很吃力,同比下滑11%。
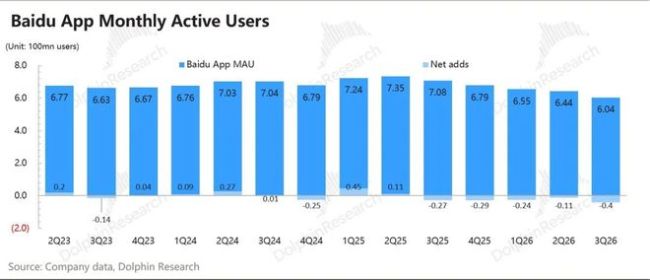
除了宏观环境,AI搜索侵蚀的影响也在进一步显现,这一点连谷歌都不能幸免,手百MAU环比流失了4000万人的趋势也可见一斑。
2.云算力如期火热:关注昆仑芯IPO进展
Q3 AI infra(包含 GPU 裸租算力、MaaS 模型分销、昆仑芯外销部分等)增长 91%,环比加速。
在目前海外算力受限的情况下,国内算力紧缺性升级,对百度这种囤算力较早的公司而言,反而相对略有利。虽然涨价持续性可能存疑,但是需求是可以保证的。
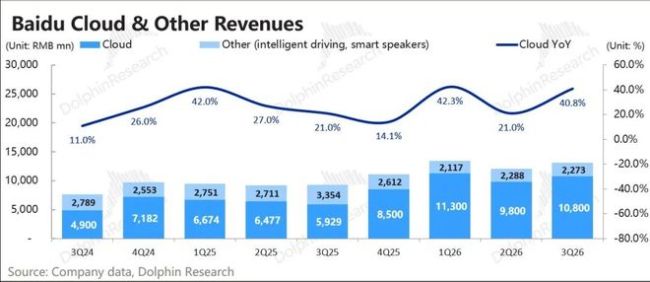
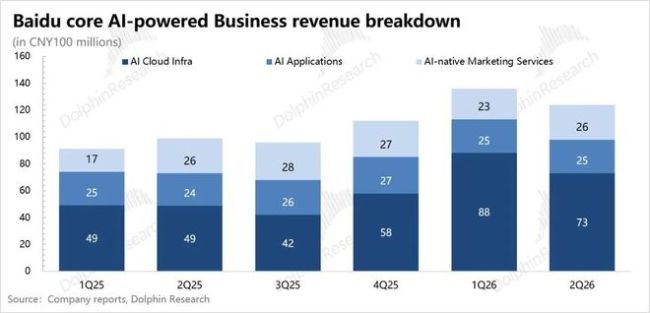
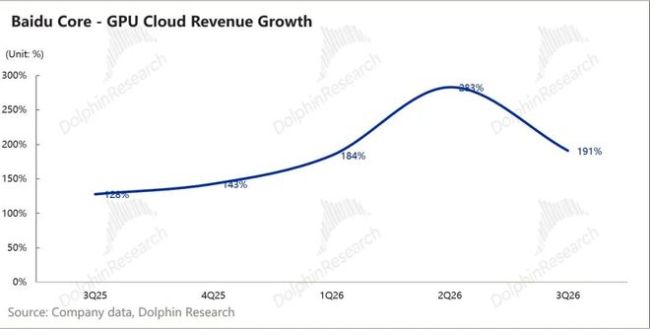
目前 AI Infra 这一块是百度全村的希望,包括昆仑芯的上市催化。在国产算力替代紧迫性提高的当下,若上市进展顺利,可有效支撑集团估值。
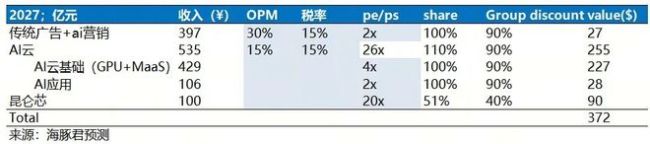
此前在9月初的中,海豚君给过昆仑芯在百度这边的股权价值,就算现在行业情绪不佳,估值倍数下调,也能看到100亿上下。
但自10月传出昆仑芯可能推迟上市(彭博报道仍在等内地监管批复),以及大环境的影响,资金情绪也变得谨慎起来。
公司口径是否认了推迟上市的传闻,透露秘密递表仍在正常推进中,但也未给更清晰的时间线,难以完全打消资金的担忧,因此从10月起之后的跌幅可以视为对昆仑芯上市越晚越高的折价。
预计电话会上,昆仑芯上市进程和产能规划,将成为机构着重关注的问题。
3.利润率下滑:广告拖累、折旧增加和大模型投入增多
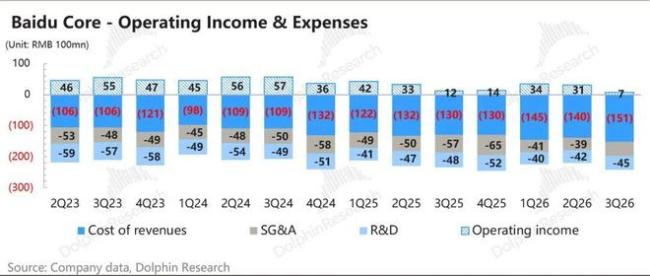
Q2公司曾说Q3是核心业务经营利润最差的季度,GAAP下Q3经营利润只剩6.7亿,主要多花在成本(折旧增多为主)、研发费用(大模型人员投入小幅增加)上,以及预期信用损失的计提。
剔除偶发性因素后的Non-GAAP经营利润为17亿,仍低于历史季度表现。
年中百度对大模型团队做了组织架构调整,引进复旦 MOSS 背景的孙天祥、DeepSeek 背景的魏浩然,以及北美前沿 AI Lab 等年轻人才,增加团队研发活力。
11月百度在世界大会上发了文心5.5Flash(2800亿参数,主要为P800做了适配性能的优化,价格便宜),同时披露天池1024卡超节点将于2027年上线。
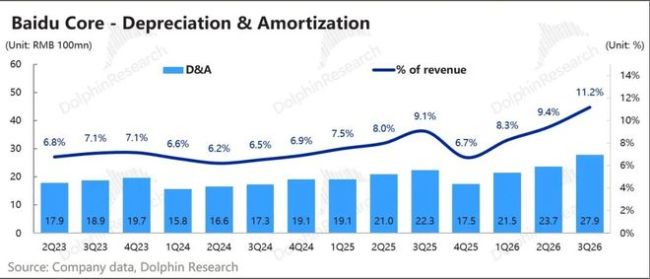
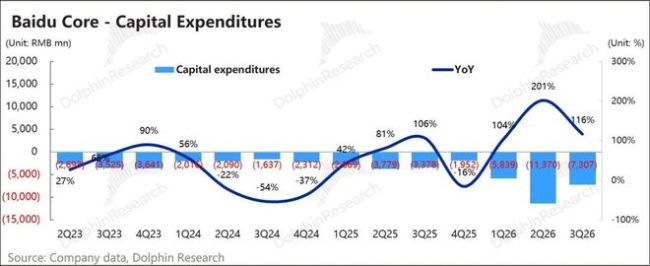
Q3Capex投入70亿,一如指引环比下滑,预计Q4环比持平或小幅走高,全年合计300亿-350亿区间。因囤卡较早成本低,百度云的利润率短期仍处于一个增长顺风下的改善红利期。
为支撑后面的算力业务扩张,百度需要扩建底层基建,主要体现为租赁使用权资产从年初的93亿涨到253亿,同时利用融资手段保持短期现金流稳定,有息负债从年初的约895亿,增加到约1,051亿。
但在外卡受限、后续增量算力的成本变高的情况下,海豚君认为可能会影响利润率改善节奏,这可能取决于昆仑芯的性能和产能(M300定在2027年出货量产)。
此前公司指引有信心在2年内将云毛利率做到35%-40%,由于环境发生变化,可以关注管理层展望是否有更新。
4.重要指标一览
海豚君整体观点:
上季度海豚君提的两点催化,入通和昆仑芯IPO,目前已经兑现一半。昆仑芯IPO延迟传闻被公司否了,但如果这次电话会给不到更多的确定性,那么资金信心难以恢复,对昆仑芯估值的折价也难以取消。
催化剂之外的基本面,Q3的“意外”是广告环比更差了,而不是原先所想的触底回暖。这一点财报前公司大概率已经与市场充分沟通,再加上谷歌本季财报中搜索出现的AI侵蚀问题,因此财报前资金预期已经做了调整。
问题是,在环境β不利、自身α不强的情况下,百度的老搜索很难让人对何时真正触底给出确定性的判断,也就是说广告已经无法承担供给现金流的角色,AI下的新营销暂时也看不到补位的希望。
而云业务要保持高速扩张,需要新增算力基建的投入(公司目前拥有1GW算力,计划未来1-2年做到翻倍,也就是2GW)。
合起来看,百度的"冰火两重天"没变,只是火更旺、冰更厚——兜底现金流的兜不了底了,AI应用和AI原生营销都补不了搜索被侵蚀后的缺口(文库和网盘的AI渗透在提升,收入却环比持平),也就是说“卖算力之外的AI产品,还是没能变成钱”。
而现在,算力红利赚的钱都要拿去做未来业务增长的前置投入。这也是海豚君一直强调的:百度的低估值只是表面,并不足以成为买入逻辑,而是要跟随昆仑芯的催化窗口来找机会。
由于昆仑芯的上市进展一直没有太多信息更新,所以上季度海豚君假设该催化窗口在年底。而年底之前公司的交流机会就是Q3电话会。与此同时,外卡渠道突然切断后,未来算力如何部署和规划也是投资者的关注重点,因此本次沟通显得尤其重要。
估值上,按11月13日收盘价78.14美元算,市值约268亿美元。Q3末账上净现金192亿美元,但不同于多数机构把净现金计入价值,海豚君倾向于不算。
这是因为在肉眼可见的投入期,广告现金流兜不了底,很可能要耗用现金存量。虽然公司承诺了3年50亿美金的回购,但短期回购节奏偏慢也能说明问题,换句话说,这笔近200亿美金的净现金使用权不属于股东。
业务价值,海豚君继续沿用"广告+昆仑芯以外的云+昆仑芯股权"的分部加总框架: